


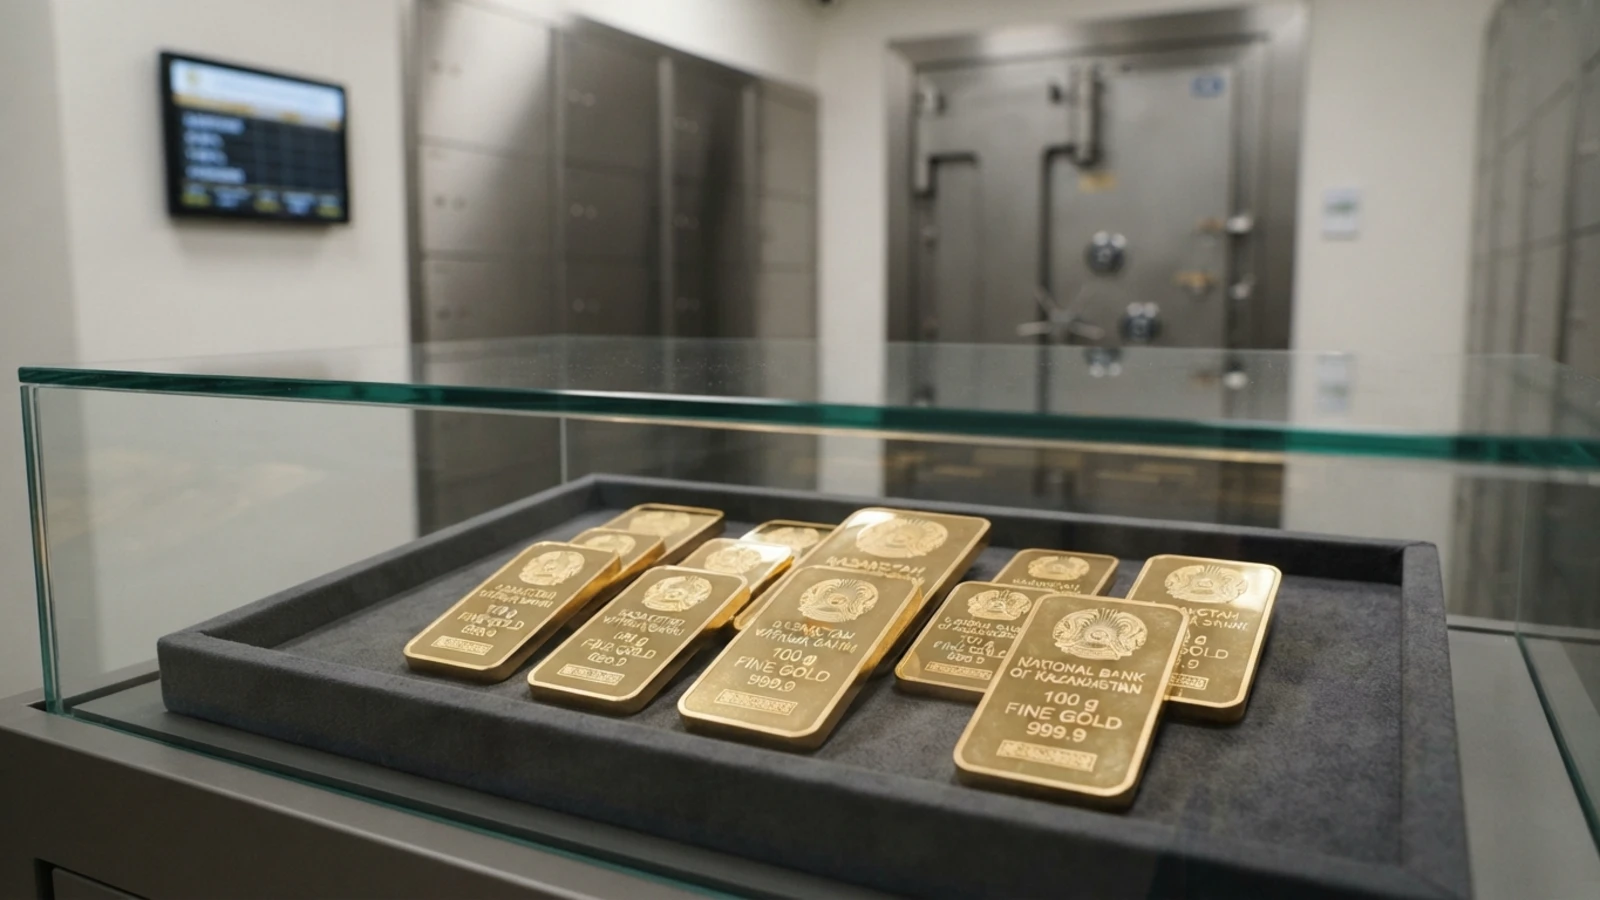
На рынке драгоценных металлов Казахстана произошел резкий спад: стоимость слитков аффинированного золота снизилась почти на 16% от последних рекордных показателей. Из-за коррекции на мировых биржах и валютных колебаний рядовые граждане и инвесторы, вложившие свои сбережения в желтый металл в надежде на быструю прибыль, понесли ощутимые убытки и оказались в тупике, деп хабарлайды Ertenmedia.kz.
На сколько подешевел грамм: опасная ловушка спреда
Еще недавно на фоне глобальной геополитической напряженности и инфляционных опасений цены на золото на международных биржах достигли исторического максимума, а стоимость одного грамма слитков в стране превышала 44–45 тысяч тенге. Однако ценовые корректировки на рынке и определенное укрепление курса национальной валюты быстро опустили стоимость золота до 37–38 тысяч тенге за грамм.
Главная угроза здесь — разница между ценой покупки и продажи в банках и обменных пунктах, то есть спред. При обратной сдаче золотых слитков Национального банка финансовые организации удерживают комиссионную разницу от 5% до 8%.
Человек, купивший золото на самом пике и решивший сдать его обратно сегодня, с учетом 16-процентного падения цены и банковского спреда в один момент теряет 22–24% вложенных средств. Мәселен, құймаға 5 миллион теңге салған азаматтың нақты шығыны бір миллион теңгеден асып түседі.
Крушение мифа о том, что золото и жилье не дешевеют
Среди казахстанцев укоренилось стереотипное мнение: «если есть деньги, покупай золото или квартиру, они никогда не дешевеют». Однако последние рыночные тенденции доказали, что это ошибочный миф, основанный на элементарной финансовой неграмотности.
Волатильность золота: драгоценный металл не приносит дивидендов или ежемесячного вознаграждения. Доход формируется исключительно за счет роста рыночной стоимости. При этом в истории немало периодов, когда золото дешевело или оставалось на одном уровне на протяжении десятков лет.
Стагнация жилья: рост цен за квадратный метр в мегаполисах прекратился, быстро продать недвижимость на вторичном рынке невозможно. Чистая годовая доходность от аренды квартир не превышает 5–7%, а амортизация, расходы на ремонт и налоги еще сильнее снижают итоговую прибыль.
Инвестирование последних сбережений в актив на самом пике роста без глубокого понимания финансовых инструментов наносит тяжелый удар по карману граждан.
Как сохранить деньги: точные цифры
Финансовые эксперты предупреждают, что в условиях нынешней экономической турбулентности вкладывать все средства в один актив крайне рискованно. Для сохранения сбережений рекомендуется придерживаться нескольких ключевых правил:
Золото — инструмент долгосрочной защиты. Слитки нельзя покупать в расчете на прибыль за 3–6 месяцев. Это «подушка безопасности», рассчитанная минимум на 5–10 лет. Поддаваться панике и продавать золото по низкой цене при спаде рынка равносильно превращению бумажного убытка в реальное финансовое поражение.
Гарантированные тенговые депозиты. Предельные ставки Казахстанского фонда гарантирования депозитов сегодня обеспечивают чистый доход на уровне 14–14,5% годовых. Здесь нет спреда и расходов на продажу, а доходность полностью покрывает уровень инфляции.
Диверсифицированная валютная корзина. Хранение 50% сбережений на тенговых высокодоходных вкладах, 30% — в стабильной иностранной валюте (доллары США, евро) и лишь 20% — в золоте и ценных бумагах позволяет свести убытки к нулю при любых курсовых колебаниях.
Финансовый рынок не прощает эмоций. Действовать взвешенно необходимо не тогда, когда все СМИ наперебой пишут о подорожании золота, а в моменты, когда рынок успокаивается и цены снижаются.
Только грамотное планирование и хладнокровный расчет способны уберечь сбережения граждан от обесценивания и финансового кризиса.
📌 Подписывайтесь на Telegram-канал Ertenmedia: коротко о главном, самая актуальная информация здесь!