


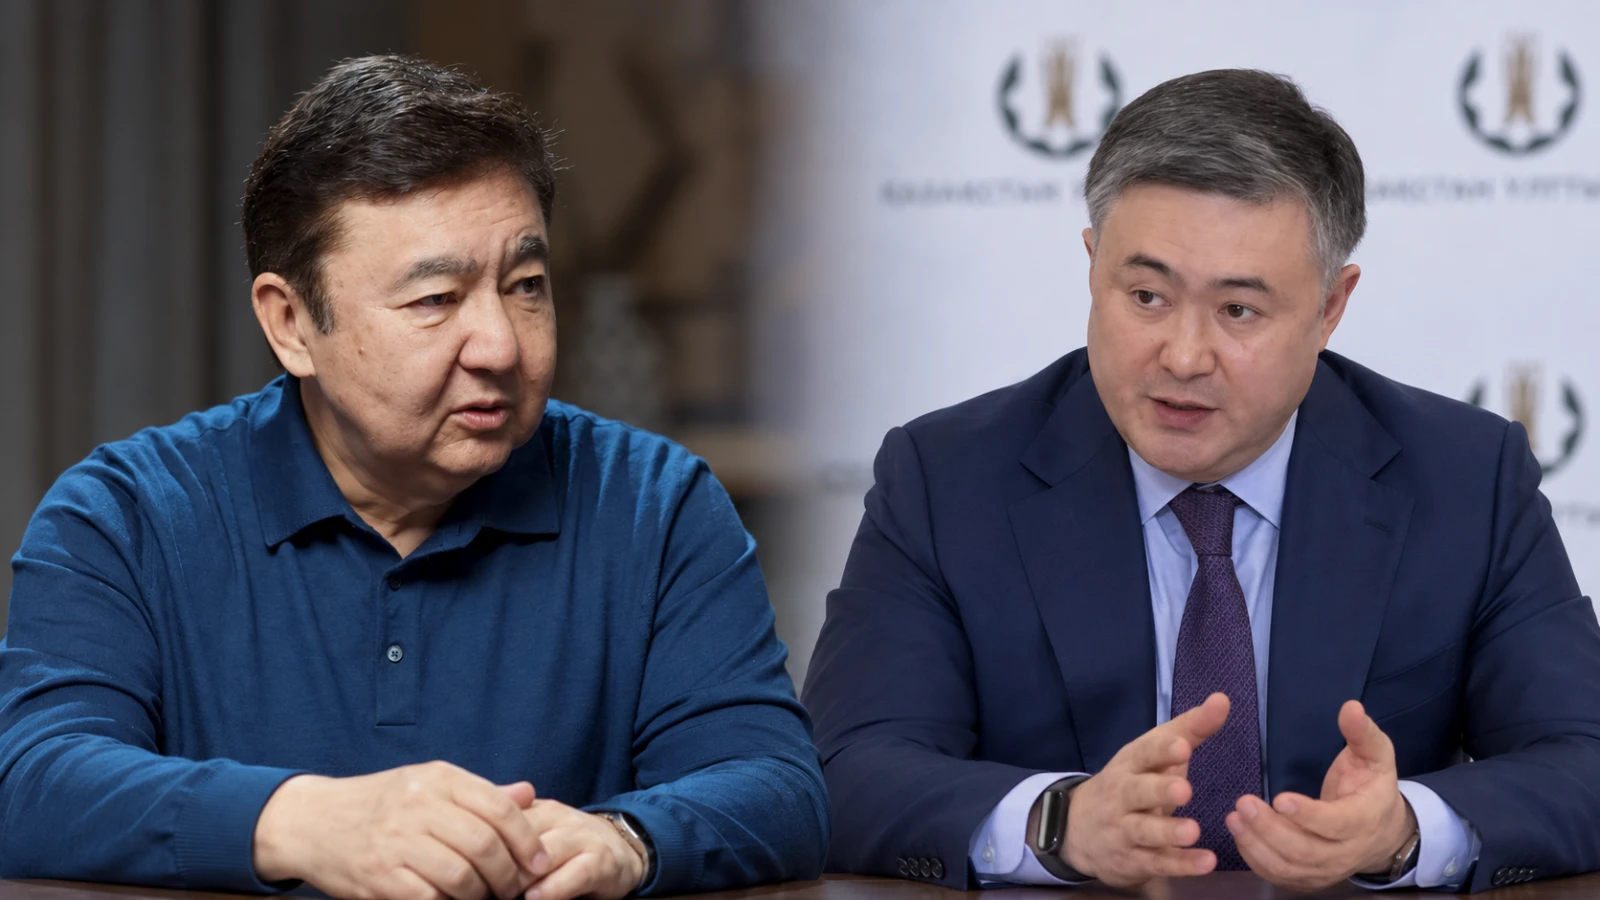
Известный казахстанский экономист и управляющий партнер инвестиционной компании Visor Алмас Чукин выступил с подробным анализом валютной политики Казахстана, прокомментировав решение Национального банка поднять планку доходности по долларовым депозитам с 1% до 2,5%. Эксперт назвал нововведение запоздалой полумерой и объяснил, почему официальная статистика дедолларизации искажает реальное положение дел, сообщает Ertenmedia.kz.
«Под матрасом 0%, в банке 2,5%, в Америке 5%»
По мнению финансиста, недавнее решение регулятора смягчить лимиты не вернет валютные потоки в отечественные банки, поскольку условия за рубежом остаются кратно выгоднее.
«Под матрасом 0%, в банке 2,5%, в Америке 5%. Угадайте, где доллар? Отмена потолка в 1% по ставкам на депозиты в иностранной валюте и повышение лимита до 2,5% — это шаг в правильном направлении, пусть запоздалый и половинчатый. Мера, введённая в 2017 году, формально своей цели достигла – доля валюты в депозитах заметно снизилась. Но ценой, которую никто толком не посчитал: доллары не исчезли, они просто ушли из банковской системы», – подчеркнул экономист Алмас Чукин.
Обратный эффект борьбы с валютой
Аналитик напомнил, что после тяжелых валютных потрясений и девальваций прошлых лет власти республики пытались минимизировать риски банковского сектора через жесткие запреты: убирали табло с обменных пунктов, запрещали указывать цены в условных единицах и фактически обнулили доходность по валютным сбережениям.
Однако, по убеждению Чукина, административное давление на инвалюту лишь вытолкнуло капитал из легального поля в теневой сектор и зарубежные юрисдикции.
«Дедолларизация, на мой взгляд, дала обратный эффект. Доллары населения и компаний, лежащие в казахстанских банках, лучше тех же долларов под матрасом или на зарубежных счетах: они видны регулятору, работают внутри экономики и остаются в стране. Выталкивая валюту из банков, мы не уменьшаем валютный риск, а просто перестаем его видеть», – констатировал Алмас Чукин.
Почему банкам невыгодно брать доллары у населения
Экономист выделил системные регуляторные препоны, из-за которых отечественным коммерческим банкам доллары вкладчиков стали попросту в тягость:
- Минимальные резервные требования (МРТ): норматив по валютным обязательствам зафиксирован на жестком уровне в 15%. Если клиент вносит на депозит 1000 долларов, банк обязан отправить 150 долларов в беспроцентный резерв Нацбанка. При этом резерв должен формироваться исключительно в тенге — то есть банк обязан за свой счет конвертировать валюту и заморозить тенговые ресурсы без получения дохода.
- Запрет на валютное кредитование: банкам второго уровня практически закрыт доступ к выдаче кредитов в валюте заемщикам, не имеющим подтвержденной валютной экспортной выручки. В результате фининституты лишены возможности эффективно зарабатывать на привлеченных долларах.
«Доллар никуда не исчез из голов»
В заключение эксперт обратил внимание на то, что никакие запреты не смогли стереть ориентир на американскую валюту из сознания граждан и бизнеса.
«Доллар никуда не исчез из головы людей. Самый частый вопрос, который мне задают, – каким будет курс доллара. Снижение инфляции, которое мы чувствуем последние месяцы, напрямую связано с укреплением тенге. Людям это нравится, и они хотят понять, надолго ли. Роль доллара в мировой экономике, несмотря на санкции и проблемы с госдолгом США, не ослабла. А зависимость Казахстана от внешней конъюнктуры не уменьшилась: внешняя торговля по-прежнему составляет больше половины ВВП», – резюмировал экономист.
По оценке Алмаса Чукина, Казахстану требуется не продолжение директивных запретов, а выстраивание гибких рыночных механизмов управления валютными рисками, стимулирующих бизнес и граждан сохранять твердую валюту внутри национальной финансовой системы.
📌 Подписывайтесь на Telegram-канал Ertenmedia: коротко о главном, самая актуальная информация здесь!