


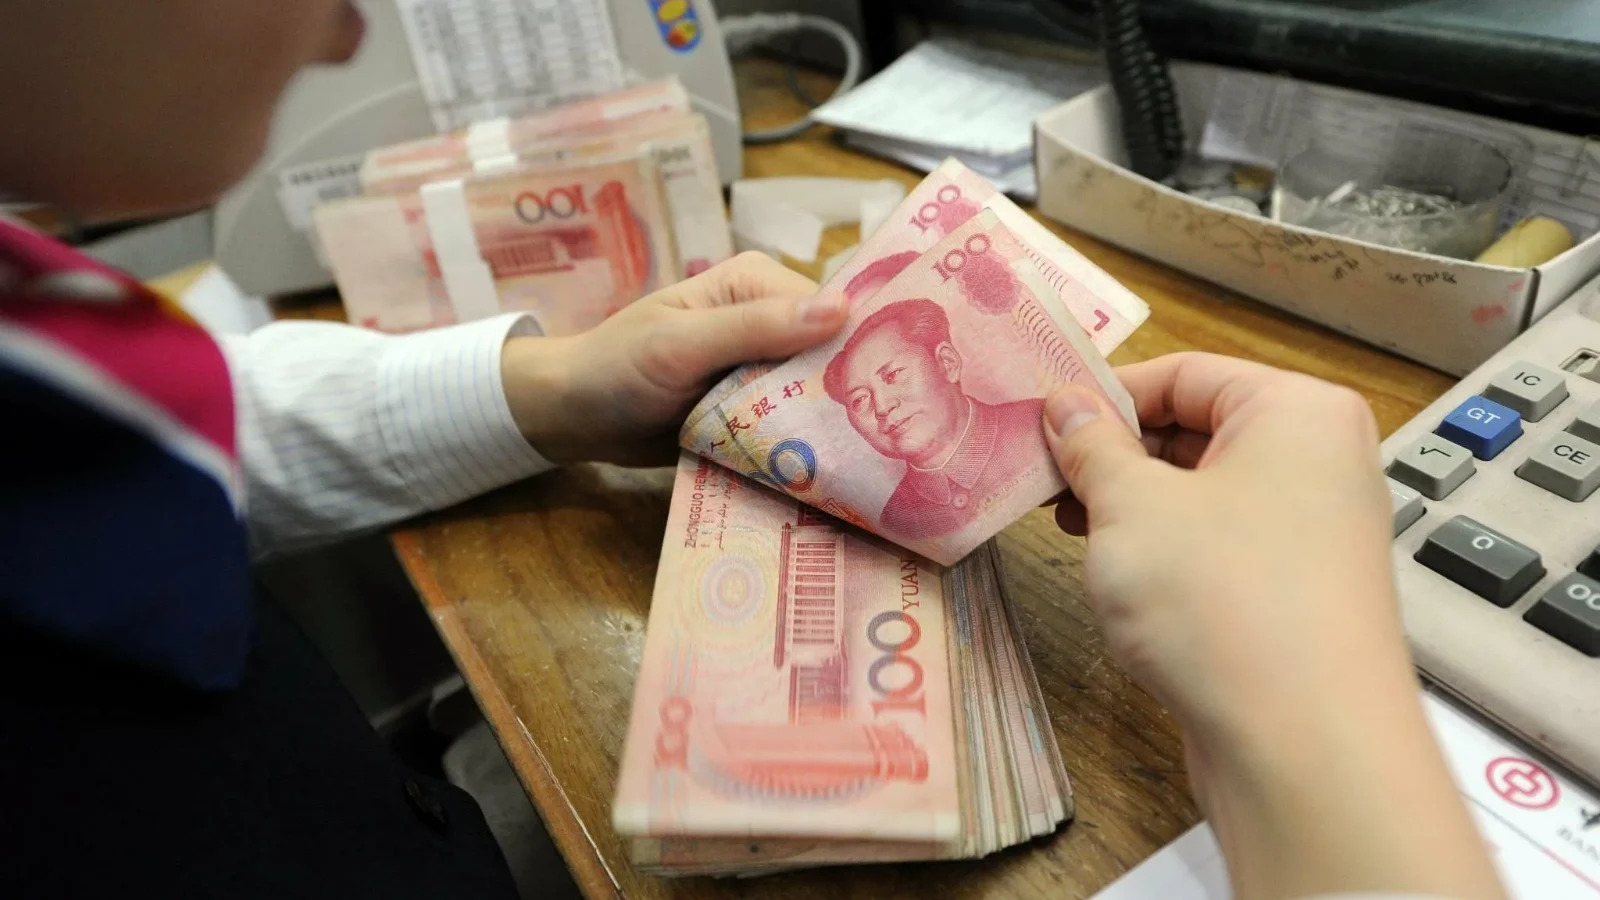
Қытай экономикасында ішкі сұраныстың әлсірегенін көрсететін тағы бір алаңдатарлық үрдіс байқалды: халық арасында тұтынушылық несие алу қарқыны күрт бәсеңдеп, екінші деңгейлі банктер қарыз беруді күрт шектей бастады, деп хабарлайды Ertenmedia.kz.
The Economist басылымы жариялаған сараптамаға сәйкес, Қытайда үй шаруашылықтарын несиелендіру биылғы жылдың басым бөлігінде тоқтаусыз қысқарған. Әсіресе қыркүйек айындағы ресми көрсеткіштер қаржыгерлердің алаңдаушылығын арттырды.
Қыркүйек айында қытайлықтарға берілген қысқамерзімді несиелер өткен жылмен салыстырғанда 8,3 пайызға азайған. Бұл – тарихта тіркелген ең күрт құлдырау көрсеткіші.
Тамыз айындағы жалпы тұтынушылық қарыз көлемі де елдегі қатаң «нөлдік ковид» шектеулері кезеңінен бергі ең төменгі межеге түскен. Ал қазан айының басындағы демалыс күндері орташа бір саяхатшының жұмсаған шығыны өткен жылдың сәйкес кезеңімен салыстырғанда 2 пайызға төмендеген. Бұл ел ішіндегі тұтыну белсенділігінің салқындағанын көрсетеді.
Ипотека дағдарысы мен халықтың үнемшілдігі
Сарапшылардың пікірінше, несиеге деген құлықтың жоғалуы алдымен жылжымайтын мүлік нарығындағы ұзаққа созылған тоқырауға байланысты. Тұрғын үй саудасының саябырсуы ипотекалық өтінімдер санын азайтты. Сонымен қатар жағдайы бар азаматтар мойнындағы қарыз ауыртпалығын жеңілдету үшін қолданыстағы ипотекаларын мерзімінен бұрын жабуға кіріскен.
Ипотека халықтың ең негізгі әрі ірі қарызы болғандықтан, азаматтардың бұл сақтығы ондаған жыл бойы өсіп келген қарыздану қарқынын тежеп тастады. Қытайдағы үй шаруашылықтары қарызының жалпы ішкі өнімге қатынасы 2020 жылы 60 пайыздық межеге жетіп, соңғы кездері сәл ғана төмендеген. Салыстырмалы түрде алсақ, дамыған мемлекеттерде көрсеткіш 70 пайызға жуықтайды.
Банктер неліктен несие беруге құлықсыз?
Дегенмен несиелендірудің құлдырауы тек қарапайым азаматтардың үнемшілдігінен емес. Қаржы ұйымдарының өздері де тұтынушылық қарыз беруді шектеп, талаптарды күшейтіп жатыр. Қарыз алушылардың қаржылық сенімділігі төмендеген сайын банктер тәуекелге барудан тартына бастады.
Gavekal консалтингтік агенттігінің есебіне қарағанда, елдегі ересек тұрғындардың 10 пайыздан астамында мерзімі өткен қарыз бар. Бұл өткен жылғы 8 пайыздық көрсеткіштен әлдеқайда жоғары. Сонымен қатар Қаржы министрлігінің тұтынуды ынталандыру мақсатындағы шаралары да күтпеген кедергіге тап болды. Мемлекет көлік пен үй жөндеу несиелерінің пайызын төмендету үшін банктерге субсидия бөлген еді.
Әдетте тәуекел артқанда банктер несие пайызын көтеріп, қауіпті сақтандыруы тиіс. Бірақ Үкіметтің жеңілдік бағдарламалары мөлшерлемені жасанды түрде төмен ұстап отыр. Мемлекеттік талаптарға ашық қарсы шыға алмайтын банктер тәуекелді өтей алмайтынын түсініп, табысы шектеулі немесе күмәнді клиенттерге несие беруден жаппай бас тартуға көшті.
Үмітсіз берешек пен коллекторларға салынған тосқауыл
Банктердің сақтығын арттырған тағы бір себеп – үмітсіз несиелерден құтылудың қиындауы. Бұрын қаржы институттары мерзімі өткен проблемалық қарыздарды инвестициялық компанияларға жеңілдікпен сатып, өз балансын тазартып отыратын.
2021 жылдың басында банктер проблемалық тұтыну несиелерін номиналды құнының 30 пайызына сата алатын. Бүгінде бұл баға 5 пайызға дейін құнсызданып кетті.
Бұл көрсеткіш мерзімі өткен берешекті қайтару ісінің тығырыққа тірелгенін айғақтайды. Мұндай жағдайдың туындауына коллекторлық агенттіктердің заңсыз әрекеттерін шектеуге бағытталған мемлекеттік саясат та жанама әсер етті.
Осыған дейін жеке коллекторлар қарызды өндіріп алу үшін борышкер мен оның туыстарына күніне жүздеген рет телефон соғып, психологиялық қысым жасайтын. Адамдардың жеке өмірі мен несие тарихын ашық жариялап, үйлеріне түн ортасында келетін әрекеттердің соңы қайғылы оқиғаларға соқтырды.
Тамыз айынан бастап ресми билік жаңа талап енгізді. Енді коллекторлар борышкерге күніне алты реттен артық қоңырау шала алмайды, туған-туыстары мен жұмыс орнына хабарласуға тыйым салынды. Сонымен қатар түнгі уақытта үйіне баруға шектеу қойылып, барлық сөйлесулерді жазып алу міндеттелді.
Азаматтардың құқығын қорғауға бағытталған осы қадам коллекторлық бизнес арқылы қарызды қайтару мүмкіндігін төмендетті. Салдарынан инвесторлар нашар қарыздарды сатып алудан бас тартып, банктер жаңа тұтынушылық несиелерді одан әрі шектеуге мәжбүр болып отыр.
📌 Ertenmedia-ның Telegram арнасына жазылыңыз: қысқа әрі нұсқа, ең өзекті ақпарат осында!