


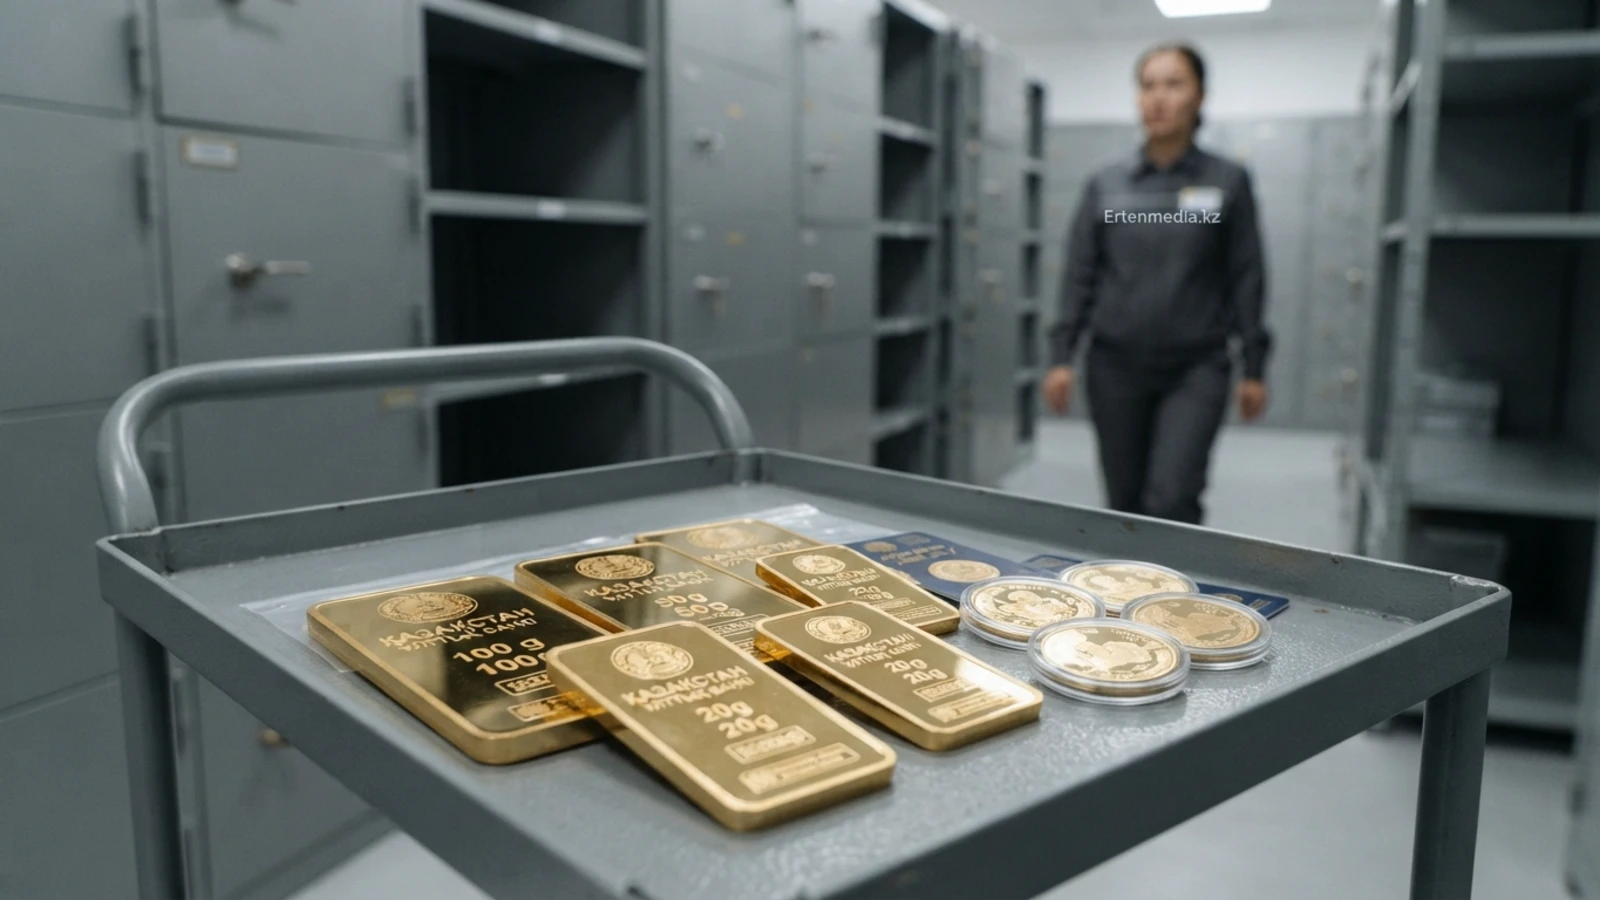
Қазақстанда бағалы металдар нарығында күрт құлдырау орын алып, тазартылған алтын құймаларының құны соңғы рекордтық көрсеткіштерден 16 пайызға дейін төмендеді. Әлемдік биржалардағы түзетулер мен валюталық өзгерістердің салдарынан жинағын сары металға салып, тез пайда тапқысы келген қарапайым азаматтар мен инвесторлар елеулі шығынға батып, тығырыққа тірелді, деп хабарлайды Ertenmedia.kz.
Грамы қаншаға арзандады: спредтің қауіпті тұзағы
Жақында ғана жаһандық геосаяси шиеленістер мен инфляциялық үрейдің кесірінен халықаралық биржаларда алтын бағасы тарихи максимумға жетіп, елімізде сатылатын құймалардың бір грамы 44–45 мың теңгеден асқан еді. Алайда нарықтағы баға түзетулері мен ұлттық валюта бағамының белгілі бір деңгейде нығаюы алтынның грамын бірден 37–38 мың теңге төңірегіне дейін түсіріп жіберді.
Мұндағы ең басты қатер – банктер мен айырбастау бекеттеріндегі сатып алу мен сату бағасының арасындағы алшақтық, яғни спред. Ұлттық банктің алтын құймаларын қайта өткізген кезде қаржы ұйымдары 5 пайыздан 8 пайызға дейін комиссиялық айырма ұстайды.
Соның салдарынан алтынды ең шарықтау шегінде сатып алған адам оны бүгін кері өткізсе, бағаның 16 пайыздық құлдырауы мен банктік спредті қосқанда, салған қаржысының 22–24 пайызын бір сәтте жоғалтады. Мәселен, құймаға 5 миллион теңге салған азаматтың нақты шығыны бір миллион теңгеден асып түседі.
«Алтын мен баспана арзандамайды» деген мифтің күйреуі
Қазақстандықтар арасында «ақшаң болса, алтын немесе пәтер ал, олар ешқашан арзандамайды» деген таптаурын түсінік қалыптасқан. Алайда соңғы нарықтық үрдістер бұл сенімнің қарапайым қаржылық сауатсыздыққа негізделген қате миф екенін дәлелдеп берді.
Алтынның құбылмалылығы: бағалы металл ешқандай дивиденд немесе ай сайынғы сыйақы төлемейді. Ол тек нарықтағы баға өсімі арқылы ғана табыс әкеледі. Ал тарихта алтынның ондаған жылдар бойы арзандап немесе бір деңгейде тұрып қалған кезеңдері аз емес;
Тұрғын үйдің тоқырауы: мегаполистердегі шаршы метр бағасының өсімі тоқтады, қайталама нарықта баспананы жедел сату мүмкін емес. Пәтерді жалға беруден түсетін жылдық таза табыс 5–7 пайыздан аспайды, ал пәтердің тозуы, жөндеу шығындары мен салық оның түпкі кірісін одан әрі азайтады.
Қаржылық құралдарды жіті түсінбей, толқынның ең биік шыңына жеткен активке соңғы жиған-тергенін сала салу халықтың қалтасына ауыр соққы болып тиюде.
Ақшаны қалай сақтау керек: нақты сандар
Қаржы сарапшылары бүгінгідей экономикалық турбуленттік кезеңде барлық қаржыны бір ғана активке құю өте қауіпті екенін ескертеді. Жинақты сақтап қалу үшін бірнеше негізгі қағиданы ұстанған жөн:
Алтын – ұзақмерзімді қорғаныс құралы. Құймаларды 3-6 айда пайда көру үшін алуға болмайды. Ол кемінде 5–10 жылға арналған «қауіпсіздік жастығы» саналады. Баға құлдыраған сәтте дүрбелеңге салынып, алтынды арзанға сатып жіберу – қағаз жүзіндегі шығынды нақты қаржылық жеңіліске айналдырумен тең;
Кепілдендірілген теңгелік депозиттер. Қазақстанның депозиттерге кепілдік беру қоры бекіткен шекті мөлшерлемелер бүгінде жылдық 14–14,5 пайыздық таза табыс береді. Мұнда ешқандай спред пен сату шығыны жоқ, ал табыс инфляция деңгейін жабуға толық жетеді;
Әртараптандырылған валюталық қоржын. Жинақтың 50 пайызын теңгелік жоғары пайызды салымдарда, 30 пайызын тұрақты шетел валютасында (АҚШ доллары, еуро), ал қалған 20 пайызын ғана алтын мен бағалы қағаздарда сақтау кез келген бағамдық ауытқу кезінде шығынды нөлге теңестіруге мүмкіндік береді.
Қаржы нарығы эмоцияны кешірмейді. Барлық ақпарат құралдары «алтын қымбаттап жатыр» деп жарыса жазған кезде емес, нарық тынышталып, баға түскен кезде ғана байыппен әрекет ету қажет. Сауатты жоспарлау мен салқынқанды есеп қана азаматтардың жиған-тергенін құнсыздану мен қаржылық дағдарыстан аман алып қала алады.
📌 Ertenmedia-ның Telegram арнасына жазылыңыз: қысқа әрі нұсқа, ең өзекті ақпарат осында!