


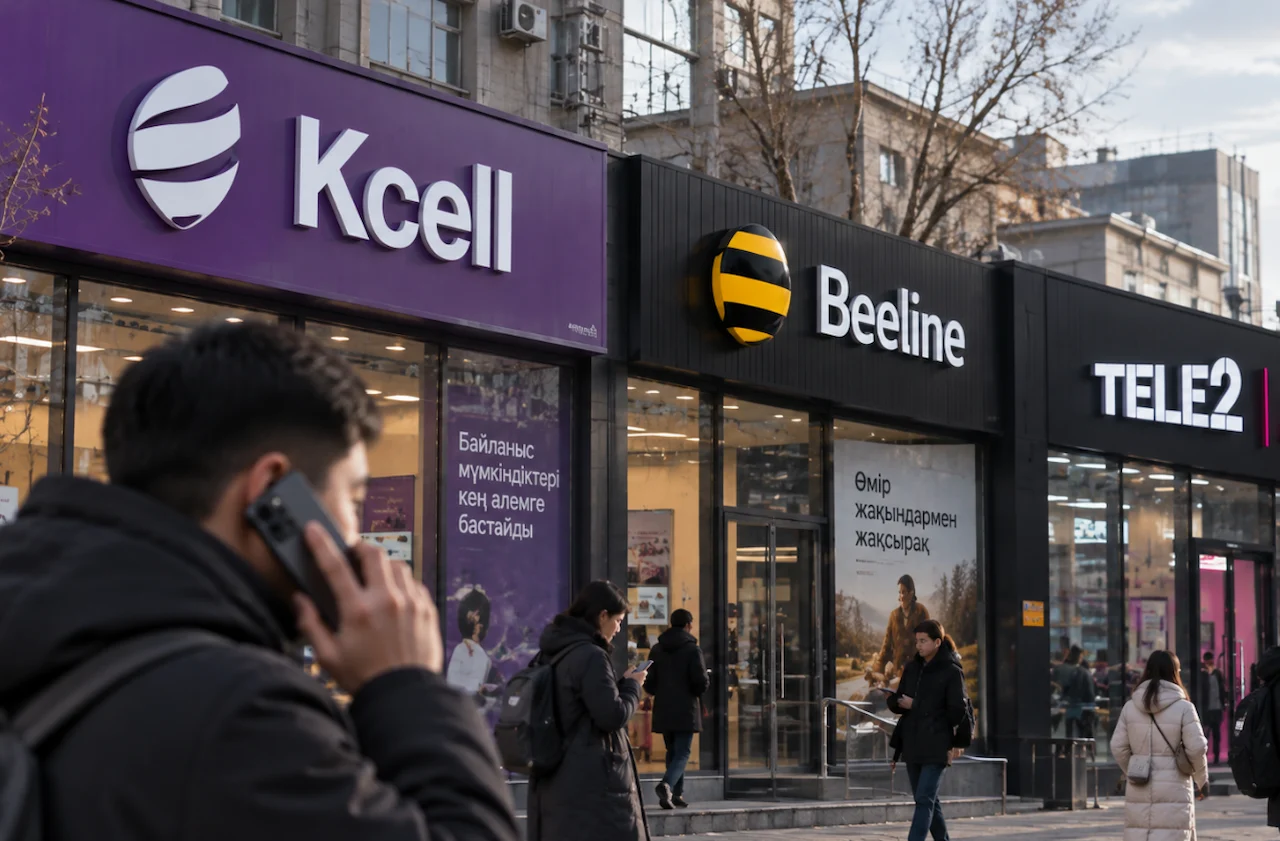
Қазақстанның телекоммуникация нарығында жаңа, төртінші ұялы байланыс операторы пайда болуы мүмкін деген сыбыс толастамай тұр. Қарапайым тұтынушының ойында «ойыншы көбейсе, бәсеке күшейеді, демек тарифтер арзандап, байланыс сапасы бірден шарықтайды» деген қарабайыр түсінік бар. Алайда байланыс саласының ішкі қаржылық есебі мен әлемдік тәжірибеге тереңірек үңілсек, төртінші инфрақұрылымдық оператордың келуі нарықты дамытудың орнына, тұтас саланы тығырыққа тірейтін қауіпті қадам екенін аңғару қиын емес, деп хабарлайды Ertenmedia.kz.
Нарықтың шегі: 20 миллион халыққа төртінші оператор сыя ма?
Телекоммуникация саласы сауда немесе қоғамдық тамақтану сияқты тез пайда табатын жеңіл бизнес емес. Бұл өте ауқымды, ұзақ мерзімді және күрделі капиталды талап ететін өндірістік жүйе.
Қазір елімізде 20 миллионнан астам халық тұрады, ал тіркелген SIM-карталар саны 27 миллионнан асып кеткен. Яғни, нарық 130%-дан астам деңгейде толық қаныққан, жаңа пайдаланушылар жоқтың қасы.
Мұндай жағдайда нарыққа кіретін кез келген төртінші ойыншы жаңа клиент таппайды, ол тек барын тартып алуға мәжбүр болады. Ал абоненттерді тартудың жалғыз жолы – демпинг, яғни бағаны жасанды түрде құлдырату. Сырт көзге бұл тұтынушы үшін пайдалы көрінуі мүмкін. Бірақ осы демпинг операторлардың табысын күрт кемітеді.
Нәтижесінде компаниялардың жаңа базалық станциялар салуға, желіні жаңғыртуға және қымбат құрылғылар сатып алуға қаржысы қалмайды. Сөйтіп, арзан бағаның арты бүкіл елде интернет жылдамдығының құлдырауына және байланыстың жаппай нашарлауына алып келеді.
Халықаралық электрбайланыс одағының (ITU) ресми деректері көрсеткендей, Қазақстандағы мобильді байланыс пен интернет құны жалпы ұлттық табысқа шаққанда Орталық Азиядағы ең қолжетімді болып қалып отыр (табыстың небәрі 0,5–0,9%-ы көлемінде). Тарифтер онсыз да тым төмен нарыққа төртінші операторды күштеп енгізу инвесторларды банкроттыққа итермелеумен бірдей.
Ұлан-ғайыр аумақтың құны: төртінші желі қаншаға түседі?
Қазақстан жер көлемі бойынша әлемде 9-орында тұрған, ал халық тығыздығы бір шаршы шақырымға небәрі 8 адамнан келетін алып мемлекет. Ұлыбританияда немесе Оңтүстік Кореяда бір шақырым жерге орнатылған бір ғана антенна жүздеген мың адамды қамтыса, біздің далада бір базалық станция небәрі 200–300 тұрғыны бар шағын ауыл үшін ғана жұмыс істейді.
Төртінші оператор пайда болса, ол бүкіл Қазақстан бойынша мыңдаған шақырым талшықты-оптикалық кабель тартып, нөлден бастап ондаған мың жаңа антенналар орнатуы тиіс.
Бір ғана мысал: 2022 жылдың соңында өткен аукционда 5G жиіліктерінің екі лоты ғана 156 миллиард теңгеге сатылды. Ал осы жиіліктерге сай желі құрылысын жүргізуге қазіргі операторлар кемінде 456 миллиард теңге жеке қаражатын салып жатыр.
Бір ғана базалық станцияны тұрғызу, оған электр қуатын жеткізу және оптика тарту ондаған миллион теңге тұрады. Бос жатқан кең далаға төртінші параллельді желіні салу ақшаны далаға шашумен пара-пар. Бұл теміржол саласындағы жағдайға ұқсайды: бір бағытқа төрт түрлі компанияға арнап төрт қатар рельс төсегенмен бірдей экономикалық қисынсыздық.
Әлемдік үрдіс: операторлар неге бірігіп жатыр?
Жаһандық телеком нарығында қазір «көбірек оператор ашу» емес, керісінше, оларды біріктіру мен ірілендіру үрдісі жүріп жатыр. Дамыған нарықтардың өзі төрт операторды асырай алмайтынын мойындады.
Мәселен, АҚШ нарығында T-Mobile мен Sprint алпауыттары бірігіп, төрт ірі ойыншының орнына үш операторлық (AT&T, Verizon, T-Mobile) құрылым қалды. Румынияда жуырда нарық төрттен үшке қысқарды. Еуропаның ең бай елдері Швеция, Финляндия және Ұлыбританияда операторлар жеке-жеке бағана тұрғызбай, бірлескен ортақ желілер құрып жатыр.
Ең қызықтысы, бүгінде мобильді интернет жылдамдығы бойынша әлемдік рейтингте көш бастап тұрған Біріккен Араб Әмірліктері мен Катарда небәрі екі ғана байланыс операторы бар. Олардың интернет жылдамдығы әлемдік орташа көрсеткіштен 5-6 есе жоғары.
Демек, сапа оператордың санында емес, олардың инфрақұрылымға қаншалықты қомақты инвестиция сала алу мүмкіндігінде екенін осы тәжірибе тайға таңба басқандай дәлелдеп отыр.
Министрліктің ұстанымы: төртінші оператор әзірге жоспарда жоқ
Жақында өткен Үкімет брифингінде Жасанды интеллект және цифрлық даму министрлігі Телекоммуникациялар комитетінің төрағасы Дамир Сейсембеков осы мәселеге қатысты ресми жауап берді. Ол нарықтың бүгінгі сыйымдылығы мен халықаралық талаптарды ескеру керектігін ашық айтты.
«Төртінші операторды құру инфрақұрылымның жақсаруына, қызметтердің қолжетімділігіне және тарифтердің төмендеуіне алып келуі тиіс. Егер мұндай нәтиже болмаса, онда төртінші ойыншыны не үшін құру керек? Сондықтан біз қазір тек жағдайды сараптап жатырмыз, бірақ нақты жоспарлар жоқ», – деді Дамир Сейсембеков.
Сонымен қатар ведомство басшысы «Мобайл Телеком-Сервис» (Tele2/Altel) компаниясын катарлық Power International Holding сатып алғаннан кейін үкіметаралық арнайы келісім жасалғанын, сол құжатқа сәйкес биылғы жылдың соңына дейін жаңа операторларға 5G лицензияларын беруге заңды шектеу бар екенін мәлімдеді.
Жаңа ойыншы ма, ортақ желі ме: Қазақстанға қай модель тиімді?
Қазақстанға бүгінде қалтасы жұқа, шағын төртінші оператордың келуі емес, жұмыс істеп тұрған үш ірі компанияның (Kcell, Beeline, Tele2/Altel) өзара желілік ресурстарды ортақтасып пайдалануы әлдеқайда маңызды.
Елімізде шалғай елді мекендерге интернет жеткізген «250+» мемлекеттік бағдарламасы дәл осы тәсілмен жүзеге асты: бір ауылға үш бағана салмай, бір ғана ортақ мұнара орнатып, оны үш оператор қатар пайдаланды.
Қазір де Kcell мен Tele2/Altel компаниялары желілік инфрақұрылымды бірлесе қолдану моделіне көшуде.
Қорыта айтқанда, Қазақстан телеком-нарығы төртінші операторға дайын емес және оған мұқтаж да емес. Тұрғындар саны шағын, ал жер көлемі ұлан-ғайыр елде нарықты жасанды түрде бөлшектеу ешкімге ұтыс әкелмейді. Бұл сапасыз байланыс пен инвестициялық дағдарысқа апаратын қисынсыз қадам болмақ. Елге қажеті – сан емес, сапа мен ортақ инфрақұрылымдық кооперация.
📌 Ertenmedia-ның Telegram арнасына жазылыңыз: қысқа әрі нұсқа, ең өзекті ақпарат осында!